
젤렌스키의 한국 무기 요청, 거절하면 젤렌스키비난받아야 할까? 쟁점 10가지 정리우크라이나한국무기지원살상무기한국안보방공체계북러군사협력NABU우크라이나부패국제정세우크라이나전쟁시사해설
UKRAINE · KOREA · 2026.10 기준젤렌스키의 한국 무기 요청,
도움을 요청하는 것과 그 요청을 받아들여야 할 의무가 있다는 것은 다릅니다. 공개된 발언과 수사·유엔 자료를 먼저 확인하고, 한국이 따져 봐야 할 안보·비용·외교 부담을 정리했습니다. |
|
2022.04
국회 화상 연설에서 군사 장비 지원 요청
|
2024.10
KBS 인터뷰에서 방공 체계·포 전력 지원 요청 계획
|
2026.08
방공 체계 지원 희망, 한국 정부는 살상무기 불지원 재확인
|
약 13분 영상의 내용을 질문과 답으로 풀었습니다. 본편은 여기에서 볼 수 있습니다.
01
젤렌스키는 실제로 한국에 무기를 요청했나요?
| 네. 추측이 아니라 공개 발언으로 확인됩니다. 2022년 4월 11일 국회 화상 연설과 2024년 KBS 인터뷰, 2026년 8월 방공 체계 요청입니다. |
2022년 연설에서는 군사 장비 지원을 요청했습니다. 2024년 KBS 인터뷰에서는 방공 체계와 포 전력 지원을 요청할 계획을 밝혔고, 한국의 군사 지원 반대 여론과 한반도 위험을 우려하는 질문에는 “제 생각으로는 한국이 기다릴 수는 없다고 봅니다”라고 답했습니다. 러시아가 북한을 끌어들였으니 한국도 이 전쟁과 무관하지 않다는 논리입니다.
2026년 8월에도 방공 체계 지원을 희망했고, 한국 정부는 살상무기를 지원하지 않는 기존 입장을 재확인했습니다. (한국일보 8월 9일 · 한국일보 8월 11일)
| 한국이 위험해졌다는 설명과 그래서 한국이 우크라이나에 무기를 보내야 한다는 결론은 같은 문장이 아닙니다. 앞의 것은 사실 판단이고 뒤의 것은 정책 선택입니다. |
02
무기 요청 자체가 한국에 부담이 되나요?
| 물자가 움직이기 전이라도 공개 요청은 한국이 어떤 역할을 맡을지 정하라는 정치적 압박으로 작용할 수 있습니다. |
요청의 대상이 식량과 의약품에서 전쟁에 쓰이는 무기로 바뀌면 한국이 검토할 것도 달라집니다. 러시아와의 관계, 북한에 대한 억제, 한국군의 대비 태세를 함께 봐야 합니다. 요청이 나왔다는 이유만으로 한국의 국력이 이미 소모됐다고 말할 수는 없습니다. 다만 한국이 무엇을 보낼지 이전에 어떤 역할을 맡을지를 외부에서 정하려 한다는 점은 따져볼 대상입니다.
무기의 비용은 가격표로 끝나지 않습니다. 재고를 이전하면 필요한 대비 물량과 보충 계획이 문제가 되고, 새로 생산하면 누가 비용을 부담하고 생산 능력과 납기에 어떤 영향이 생기는지 따져야 합니다. 상대가 얼마나 절박한지만으로는 한국이 얻는 안전과 떠안는 위험이 설명되지 않습니다.
03
북한이 러시아를 돕는데 한국도 나서야 하는 것 아닌가요?
| 검토할 가치가 있는 반론이지만, 위협을 인정한다고 대응 방식이 하나로 정해지지는 않습니다. |
한국은 북러 군사 협력 감시, 동맹과의 정보 공유, 자체 방어력 강화 같은 여러 선택을 비교할 수 있습니다. 그중 우크라이나에 살상무기를 보내는 것이 한국의 안전을 가장 잘 높이는지는 따로 입증해야 합니다. 북한이 먼저 움직였으니 한국도 따라야 한다는 논리를 받아들이면 한국의 행동 기준이 한국의 전략이 아니라 북한의 행동이 됩니다.
04
한국의 거절을 비난한 사람은 젤렌스키 본인인가요?
| 확인된 비판의 주체는 일부 우크라이나 언론입니다. 젤렌스키 본인의 발언으로 단정할 수 없습니다. |
SBS는 북한의 러시아 지원과 한국의 지원 거절을 대비시키는 현지 매체의 보도를 소개했습니다. 이 비판을 전부 젤렌스키의 말로 바꿔서는 안 됩니다. 그래도 ‘북한은 주는데 한국은 왜 주지 않느냐’는 논리 자체는 따져볼 수 있습니다. 이 질문에는 한국의 방위 수요, 대러 관계, 국민이 감수할 위험이 빠져 있습니다. 무기를 요청할 수 있다는 것과 거절한 나라를 비난할 정당성이 충분하다는 것은 별개입니다.
| Q. 그럼 러시아의 눈치를 보자는 말인가요? A. 아닙니다. 러시아의 침략은 비판해야 하고 러시아가 한국의 살상무기 지원에 관계 악화를 경고한 것도 한국의 결정을 대신해서는 안 됩니다. 동시에 우크라이나의 요구에 밀려 한국의 위험을 검토 없이 키우는 일에도 반대해야 합니다. 러시아가 원하는 대로도, 우크라이나가 원하는 대로도 정하지 않는 독립적 판단이 필요합니다. |
05
우크라이나 정부의 부패 의혹은 확정된 사실인가요?
| 확정이 아닙니다. 2025년 11월 수사기관이 혐의를 발표한 수사 단계이며 유죄는 재판에서 가려집니다. |
우크라이나 국가반부패국(NABU)과 특별반부패검찰(SAPO)은 에너지 분야 대규모 부패 조직을 적발했다고 발표했습니다. 에너고아톰 계약업체를 상대로 한 리베이트와 자금세탁 혐의이며, 기록된 기간에 약 1억 달러가 자금세탁 창구를 거쳤다고 설명했습니다. (NABU 발표)
| 이 발표는 젤렌스키 개인의 횡령을 확정한 것이 아니고, 해당 금액을 국제 원조에서 빼돌린 돈이라고 확인한 것도 아닙니다. |
반부패 기관의 독립성 문제도 있었습니다. AP 보도에 따르면 젤렌스키는 2025년 7월 22일 반부패 기관의 독립성을 약화하는 법안에 서명했고, 시민 반발 뒤 7월 31일 독립성을 회복하는 법률이 채택됐습니다. (Kyiv Independent) 되돌렸다는 사실은 중요하지만, 처음 결정의 이유를 묻지 말자는 근거는 되지 못합니다.
| 구분 | 내용 |
|---|---|
| 확인된 사실 | 2025.11 NABU·SAPO의 에너지 분야 혐의 발표 / 2025.07.22 독립성 약화 법안 서명 / 2025.07.31 독립성 회복 법률 채택 |
| 확인되지 않은 것 | 젤렌스키 개인 횡령, 국제 원조 유용, 유죄 확정 |
| 제작자 의견 | 지원을 요청하는 정부일수록 자기 정부를 감시하는 장치에 더 충실하게 답해야 한다 |
06
동원 연령 인하는 어떤 문제인가요?
| 2024년 4월 동원 대상이 될 수 있는 기준 연령을 27세에서 25세로 낮추는 법률에 서명했습니다. 침략당한 국가의 방어 필요와 시민의 부담을 함께 봐야 합니다. |
방어를 위해 병력을 동원해야 한다는 현실은 부정할 수 없습니다. 그래도 누가 어떤 기준으로 동원되는지, 복무자를 어떻게 보호하는지, 정책 목표와 외교적 대안은 무엇인지는 설명되어야 합니다. 자국 시민에게 희생을 요구한다고 해서 타국의 자원까지 당연히 요구할 권리가 생기지는 않습니다.
07
피해국인 우크라이나군의 공격도 검증 대상인가요?
| 네. 러시아가 침략했다는 사실과 우크라이나군의 모든 공격이 정당하다는 주장은 다릅니다. |
유엔 인권 모니터링단은 러시아 점령지 스타로빌스크에서 2026년 5월 우크라이나군의 도시 공격 중 교육시설에 무기가 떨어져 민간인 21명이 사망한 것을 확인했다고 밝혔습니다. (유엔 인권최고대표사무소) 민간인 피해가 확인됐다는 것과 의도적으로 노렸다는 것은 다른 판단이며, 러시아가 주장하는 모든 피해 수치를 유엔이 확인한 숫자처럼 쓸 수도 없습니다. 같은 기준의 국제인도법이 우크라이나군의 에너지 시설 공격에도 적용됩니다.
08
평화를 지지하면 반드시 무기를 보내야 하나요?
| 아닙니다. 인도적 지원·복구 지원과 살상무기 지원은 목적과 위험이 다릅니다. |
살상무기 지원에 반대한다고 우크라이나 국민의 고통을 부정하는 것은 아니고, 침략에 반대한다고 모든 무기 요청에 동의해야 하는 것도 아닙니다. 물론 무기를 보내지 않으면 자동으로 평화가 온다고 말할 수도 없고, 지원이 억지력이나 협상에 영향을 줄 수 있다는 주장도 검토해야 합니다. 다만 평화를 위한 지원이라고 주장하려면 목적과 범위, 부담이 커졌을 때 멈추는 기준까지 설명해야 합니다.
09
결론: 한국은 무엇을 기준으로 판단해야 하나요?
| 도움을 요청할 수는 있지만 그 도움의 가격과 위험을 한국 대신 정할 수는 없습니다. 판단 기준은 한국이 그 지원으로 더 안전해지는가입니다. |
우크라이나의 필요를 먼저 말하는 것은 젤렌스키의 역할이고, 한국의 안전을 먼저 판단하는 것은 한국 정부의 책임입니다. 한국은 러시아의 침략에 반대하고 우크라이나 국민을 도울 수 있습니다. 그러나 방위 자원과 외교적 선택권을 상대국의 필요에 맞춰 내놓아야 하는 것은 아닙니다.
10
자주 묻는 질문
| Q. 이 글은 젤렌스키를 비판하는 글인가요? A. 좋고 나쁨을 판정하는 글이 아닙니다. 공개된 발언과 수사·유엔 자료로 확인되는 사실, 인용된 평가, 확인되지 않은 주장, 제작자 의견을 나눠 한국의 선택 기준을 정리했습니다. |
| Q. 한국은 지금 우크라이나에 살상무기를 지원하고 있나요? A. 한국 정부는 2026년 8월에도 살상무기를 지원하지 않는 기존 입장을 재확인했다고 보도됐습니다. |
| Q. 부패 수사 발표는 원조금이 사라졌다는 뜻인가요? A. 아닙니다. 발표된 혐의는 에너지 분야 계약업체 관련 리베이트와 자금세탁이며, 국제 원조 유용으로 확인된 것이 아닙니다. |
| 13분 영상에서 12개 챕터로 요청의 실체, 북한 참전 반론, 거절 비난의 주체, 부패·동원·민간인 피해까지 한 번에 확인합니다. ▶ 영상으로 보기: https://youtu.be/dRHdxgUIb0Y |
근거 · 2022.04.11 국회 화상 연설, 2024.10 KBS 인터뷰, 2026.08 방공 체계 요청과 외교부 입장(한국일보 보도), 2025.11 NABU·SAPO 에너지 분야 발표, 2025.07 반부패 기관 독립성 법안 서명·회복 법률(AP·Kyiv Independent 보도), 2024.04 동원 연령 인하 법률, 유엔 인권최고대표사무소 2026.05 스타로빌스크 피해 확인. 일부 우크라이나 언론의 비판은 젤렌스키 본인의 발언으로 확인되지 않았습니다. 부패 내용은 수사 단계의 혐의입니다. 한국의 안보·국익에 관한 평가와 정책 방향은 제작자의 논평이며 법률 자문이 아닙니다. 영상의 화면은 해당 사건 장면이 아닌 자료 영상(Wikimedia Commons, 공공 도메인·CC BY·KOGL 제1유형)이며 원본 소리는 쓰지 않았고, 상세 저작자는 영상 설명란에 있습니다. 영상 내레이션은 합성 음성입니다.
명목성장률 6.3%, 국채금리 5.22%: 성장률이 금리 밑으로 내려가면 미국 부채는 어떻게 될까
NOMINAL GROWTH · 2026.10.08 기준
명목성장률 6.3%,
10년물 금리 5.22%
성장률이 금리 위에 있는 동안 미국의 빚은 늘어도 부채 비율은 내려갈 수 있습니다. 그 조건이 어디까지 버티는지, 숫자로 따라가 봅니다.
|
6.3%
2026년 2분기 명목 GDP 성장률(전년 대비)
|
5.22%
미국 10년물 국채금리
|
4.9%
부채 비율이 제자리인 손익분기 성장률
|
영상(약 18분)의 핵심을 질문과 답으로 정리했습니다. 본편은 여기에서 볼 수 있습니다.
01
명목성장률이 금리보다 높으면 왜 부채 비율이 내려가나요?
부채 비율은 빚(분자)을 GDP(분모)로 나눈 값이라서, GDP가 이자 때문에 빚이 불어나는 속도보다 빨리 커지면 비율이 내려갑니다.
2026년 2분기 미국 명목 GDP는 32조 5,630억 달러로 1년 전보다 6.3% 늘었습니다. 같은 시점 10년물 국채금리는 5.22%, 3개월물은 4.23%, 실효 연방기금금리는 3.88%입니다. 성장률이 10년물보다 1.1%p, 3개월물보다 2.1%p 높습니다. 경제학에서는 금리 r이 성장률 g보다 낮은 이 상태를 r<g라고 부릅니다.
뉴스에서 흔히 보는 성장률은 물가를 뺀 실질성장률입니다. 같은 분기 실질 성장률은 2.2%였고 직전 분기는 2.5%였습니다. 정부의 빚과 세금은 모두 달러로 적혀 있기 때문에 부채 비율에는 물가가 얹힌 명목성장률이 직접 영향을 줍니다.
02
손익분기 성장률 4.9%는 어떻게 계산하나요?
적자 비율을 부채 비율로 나누면 됩니다. 적자 6%, 부채 122.6%를 가정하면 약 4.9%이고, 성장률이 이보다 높으면 부채 비율이 내려갑니다.
공식은 단순합니다. 다음 해 부채 비율 = (올해 부채 비율 + 적자 비율) ÷ (1 + 명목성장률). 2026년 1분기 연방 총부채는 GDP의 122.6%입니다.
| 명목성장률 | 계산 | 다음 해 부채 비율 | 변화 |
|---|---|---|---|
| 6.3% | (122.6 + 6) ÷ 1.063 | 약 121.0% | 약 -1.6%p |
| 4.9% | (122.6 + 6) ÷ 1.049 | 약 122.6% | 제자리(손익분기) |
| 4.0% | (122.6 + 6) ÷ 1.04 | 약 123.7% | 약 +1.1%p |
단순화한 계산입니다. 이자 비용이 늘어나는 효과는 넣지 않았기 때문에 현실은 더 빠듯할 수 있습니다. 실제 부채 비율은 2025년 1분기 120.5%에서 2026년 1분기 122.6%로 아직 올랐습니다.
03
미국 경제 성장에서 AI는 얼마나 차지하나요?
ING 분석에 따르면 미국 경제 성장의 약 3분의 1을 AI 산업이 이끌고 있습니다. 공식 통계가 분리한 값은 아니고 추정치입니다.
데이터센터, 반도체, 전력 설비 투자는 그 자체로 GDP가 되고, 주가가 오르면 자산효과로 소비도 늘어납니다. 영상은 이 흐름이 명목 GDP, 즉 분모를 키우는 엔진이라고 해석합니다. 함께 인용한 시가총액/GDP 238%(버핏 지표)는 시장에서 인용되는 수치이며 제가 직접 검증한 공식 통계는 아닙니다. 시가총액이 GDP의 2.38배라면 약 77조 달러가 주식시장에 걸려 있다는 계산이 나옵니다.
04
스테이블코인은 미국 국채와 어떤 관계인가요?
2025년 7월 18일 서명된 지니어스 법은 스테이블코인 발행사에 1:1 준비금(현금·단기 국채 등)을 요구해, 코인 수요가 곧 단기 국채 수요가 되는 구조를 만듭니다.
상원 표결은 68대 30이었습니다. 현재 스테이블코인 시장은 약 3,000억 달러이고, 베센트 재무장관은 2025년에 이 시장이 2조~3조 달러까지 커질 수 있다고 전망했습니다. 이는 보장된 값이 아니라 전망입니다. 올해 여름에는 시장이 한동안 줄었다는 보도도 있었습니다. SEC는 주식 같은 유가증권을 코인 형태로 24시간 거래하는 시범운영도 진행 중이고, 확대되면 분모를 키우는 두 번째 엔진이 될 수 있다는 것이 영상의 시각입니다.
베센트 재무장관의 만기 전략도 같은 맥락입니다. 장기채 경매 규모를 키우지 않고 단기 국채(T빌) 발행을 늘리면 장기금리 상승 압력이 줄어듭니다. 대신 만기가 짧아 금리가 오르면 이자 부담이 곧바로 올라가는 위험을 안습니다.
05
이 구조의 가장 큰 약점은 무엇인가요?
성장률이 금리 밑으로 내려가는 순간 같은 구조가 정반대로 작동합니다. 이자 지출은 이미 GDP의 3.15%(2025 회계연도)입니다.
연방 이자 지출은 GDP 대비 2021년 1.5%에서 2025년 3.2%로 두 배 넘게 늘었습니다. 성장률이 떨어지면 세수가 줄어 적자가 커지고, 국채를 더 발행하면 금리가 올라 이자가 더 불어나는 악순환이 생깁니다. 시장이 흔들려 스테이블코인 상환 요구가 몰리면 발행사가 준비금인 단기 국채를 한꺼번에 팔아야 하고, 그 매물이 금리를 올릴 수도 있습니다.
가장 가까운 시험대는 2026년 11월 3일 중간선거입니다. 여당이 다수를 잃으면 시장은 이를 정책 불확실성, 곧 위험 프리미엄으로 읽어 장기금리를 올릴 수 있고, 그러면 r<g의 여유 1.1%p가 먼저 줄어듭니다. 반대로 선거를 잘 치르면 현재 설계가 더 강하게 추진될 수 있습니다.
06
앞으로 어떤 시나리오가 가능한가요?
분기점은 같습니다. 명목성장률이 손익분기 4.9% 안팎을 지키느냐입니다. 아래는 확률을 매긴 예측이 아니라 지켜볼 지점을 단순화한 도식입니다.
| 시나리오 | 조건 | 부채 비율 |
|---|---|---|
| 연착륙 | AI 투자가 이어지고 명목성장률 5%대 중반 이상 유지 | 서서히 하락 |
| 정체 | 성장률 4% 안팎, 금리는 높게 유지 | 해마다 1%p 이상 상승, 장기채 발행 확대 불가피 |
| 균열 | 주식 조정과 금리 상승이 겹쳐 성장률이 금리 아래로 | 이자 지출이 선택지를 잠식, 연준 개입 여부가 변수 |
07
무엇을 지켜보면 되나요?
뉴스를 매일 따라갈 필요 없이 다섯 개의 숫자만 확인하면 됩니다.
| 지표 | 확인 포인트 |
|---|---|
| 명목 GDP 성장률 | 다음 속보치는 10월 29일. 4.9% 안팎 손익분기 아래로 내려가는지 |
| 10년물 국채금리 | 현재 5.22%. 성장률에 바짝 다가서면 여유가 사라진 신호 |
| 단기 국채 발행 비중과 입찰 | 재무부가 단기채를 얼마나 늘리고 입찰 수요가 충분한지 |
| 스테이블코인 시가총액 | 늘면 단기채 구매자가 늘고, 줄기 시작하면 방향 전환 신호 |
| 시가총액/GDP | 인용 수치 238%가 큰 폭으로 내려가면 자산효과가 거꾸로 돌기 시작한 신호 |
08
자주 묻는 질문
Q. 인플레이션이 오르면 정부에 유리한가요?
A. 이미 발행된 고정금리 채권의 이자는 그대로이고 명목성장률이 오르면 분모가 커지니, 빚을 진 쪽에는 실질 부담이 줄어드는 할인 효과가 있습니다. 다만 가계의 구매력을 깎는 비용이 따르고, 금리가 성장률을 넘으면 이 논리는 성립하지 않습니다.
Q. 석유 달러에서 코드된 달러로 바뀐다는 말은 사실인가요?
A. 석유 대신 스마트 계약 위의 달러, 즉 스테이블코인이 달러 수요를 만든다는 해석입니다. 방향을 가리키는 해석이지 통계로 증명된 사실은 아닙니다. 달러의 지위는 여전히 석유 결제, 은행 시스템, 군사력과 법치에 얽혀 있습니다.
Q. 이 글은 투자 권유인가요?
A. 아닙니다. 공식 통계로 확인되는 부분과 해석인 부분을 구분해 정리한 글이며, 모든 투자 판단과 책임은 본인에게 있습니다.
▶ 영상으로 보기: https://youtu.be/GGbWq2bRzTs
수치 출처와 한계 · GDP: BEA/FRED(2026년 2분기 3차 추정, 명목 32조 5,630억 달러, 전년 대비 +6.3%, 실질 +2.2%). 금리: FRED H.15(2026-10-08 기준 10년물 5.22%, 3개월물 4.23%, 실효 연방기금금리 3.88%). 부채/GDP 122.6%(2026년 1분기), 연방 이자 지출/GDP 3.15%(2025 회계연도): OMB·FRED. AI의 성장 기여 약 1/3은 ING 분석 인용이며 공식 통계로 분리된 값이 아닙니다. 시가총액/GDP 238%는 인용 수치입니다. 스테이블코인 2~3조 달러는 베센트 장관의 2025년 발언(전망)입니다. 영상의 ‘베센트의 설계’, ‘코드된 달러’는 해석입니다. 본 글은 투자 권유가 아닙니다.
미국 단기국채의 새 큰손은 스테이블코인: 테더·서클 1,775억 달러의 의미
STABLECOIN × T-BILLS · 2026.10 기준
미국 단기채의 새 큰손은
암호화폐 기업이었다
테더와 서클이 쥔 미국 단기국채는 합쳐서 약 1,775억 달러. 한국의 미국 국채 보유액보다 큽니다. 숫자와 한계를 함께 짚어 봅니다.
|
1,775억$
테더 직접 보유 + 서클 준비금 펀드(근사 합산)
|
22%
시장성 국채 중 단기채 비중
|
0.71bp
35억 달러 유입 시 3개월물 금리 즉시 하락폭(BIS)
|
지난 영상의 질문 ‘미국 부채 40조 달러, 단기채 의존도가 심해지는데 이 많은 단기채를 누가 사주는가’의 다음 편입니다. 본편(약 9분)은 여기입니다.
01
스테이블코인이 미국 국채를 가장 많이 사는 큰손인가요?
아닙니다. 일본(1조 1,039억 달러) 등 국가 보유액이 훨씬 큽니다. 다만 테더와 서클 두 곳의 단기채 중심 보유액이 빠르게 커져 한국·사우디·브라질의 보유액을 웃돕니다.
테더는 2026년 6월 말 회계법인 증명 기준으로 미국 단기국채를 직접 1,150억 달러(1,149.6억) 보유한다고 밝혔습니다. 서클의 USDC 준비금은 블랙록이 운용하는 펀드(Circle Reserve Fund)에 약 625억 달러가 담겨 있습니다. 합치면 약 1,775억 달러입니다.
비교의 한계: 국가 수치는 모든 만기 국채(미 재무부 TIC 2026년 7월), 스테이블코인 쪽은 단기채 중심이고 기준일도 다릅니다. 테더(직접 보유 단기채)와 서클(국채·환매조건부채권 펀드)은 구성이 달라 합산액은 규모의 감각을 위한 근사치입니다. 순위표가 아닙니다.
외국 정부와 중앙은행 전체가 쥔 미국 단기채는 3,544억 달러로, 두 회사 합계는 그 절반 수준입니다.
02
스테이블코인 발행사는 왜 하필 단기채를 사나요?
1코인=1달러를 약속하고 언제든 상환해 줘야 하므로, 현금에 가깝고 만기가 짧은 미국 단기국채가 준비금으로 가장 잘 맞기 때문입니다.
사람들이 달러를 넣고 코인을 받으면 발행사는 그 돈으로 단기국채를 삽니다. 코인이 늘수록 단기채 수요가 기계적으로 늘고, 발행사는 그 이자로 돈을 법니다. 테더는 올해 2분기에만 약 15억 달러의 영업이익을 냈습니다. 스테이블코인 전체 시가총액은 약 3,100억 달러대(집계 시점에 따라 3,113억~3,133억 달러), 그중 테더가 1,841억 달러, USDC가 730억 달러입니다.
03
재무부는 왜 스테이블코인을 반길까요?
단기채가 이미 너무 많은 상황에서, 가격을 따지지 않고 꾸준히 사 주는 구매자가 생겼기 때문입니다.
2026년 9월 30일 기준 시장성 국채는 31조 8,350억 달러, 그중 단기채가 7조 1,180억 달러로 비중은 약 22%입니다. 재무부 자문위원회(TBAC)는 오래전부터 단기채 비중을 15~20%로 두라고 권고해 왔습니다. 구속력은 없지만 지금은 상단을 넘었습니다. 단기채에 의존할수록 금리가 오를 때 이자 부담이 빨리 불어납니다.
04
스테이블코인이 금리를 얼마나 낮추나요?
국제결제은행(BIS) 연구의 최신 판본에서는 35억 달러가 유입되면 3개월물 금리가 즉시 0.71bp, 열흘 안에 최대 4bp 낮아집니다. 크지 않은 효과입니다.
1bp는 0.01%p입니다. 같은 연구(Working Paper 1270, 2021년~2026년 3월 일별 자료)는 단기채가 귀한 시기에는 효과가 5~8bp로 커지고, 공급이 넉넉할 때는 통계적으로 의미가 없었다고 봅니다. 금리를 좌지우지하는 것이 아니라 재무부의 단기채 조달에 작은 쿠션을 깔아 주는 정도로 읽을 수 있습니다(해석). 판본에 따라 추정치가 달라 최신 초록의 수치를 인용했습니다.
05
워싱턴은 스테이블코인을 규제하려는 걸까요, 키우려는 걸까요?
규제하면서 없애지는 않습니다. 지니어스 법은 금지가 아니라 1:1 준비금과 공개 의무를 지우는 틀이고, 규제가 정착될수록 단기채 수요도 제도 안에 고정됩니다.
| 항목 | 내용 |
|---|---|
| 서명 | 2025년 7월 18일 |
| 시행 | 2027년 1월 18일 |
| 재무부 제안 규칙 | 8월 공시, 의견 접수 10월 19일 마감 |
| 준비금 자산 | 현금성 자산과 단기 미국 국채 중심 |
연준 내부 시각은 엇갈립니다. 바 이사는 스테이블코인의 취약성을 지적했고, 미란 이사는 은행 예금 유출 위험은 인정하면서도 이자를 주지 않는 지니어스 코인이 예금을 대체할 힘은 제한적이라고 봤습니다. 지금 예금이 빠져나간다는 증거는 아직 없습니다. ‘위험은 틀 안에 가두고 수요는 가져오겠다는 의도’라는 읽기는 제 해석이며 정부가 밝힌 공식 전략이 아닙니다.
06
디지털 달러 패권은 구체적으로 어떤 모습인가요?
신흥국 사람이 자국 통화를 팔고 스테이블코인을 사면, 그 돈이 결국 발행사의 미국 단기채가 되는 흐름입니다. 다만 측정된 통계가 아니라 해석의 틀입니다.
체이널리시스의 2025년 도입 지수에서 나이지리아는 6위, 튀르키예는 14위, 아르헨티나는 20위였습니다. 인플레이션과 환율 불안이 큰 나라에서 스테이블코인은 달러 계좌의 대용품입니다. 중남미 일부 나라에서 법정화폐 매수의 절반 넘게가 스테이블코인이라는 분석도 있지만, 나라별 1차 통계가 부족해 인용하지 않았습니다.
07
스테이블코인 런이 오면 채권시장은 안전한가요?
지금은 시장을 흔들 크기가 아니라는 것이 숫자의 답입니다. 다만 커질수록 위험도 커지는 가능성의 문제입니다.
BIS 논문의 초기 판본은 유출이 금리를 올리는 힘이 유입이 내리는 힘의 2~3배라고 추정했습니다(최신 판본에서도 같은지는 확인하지 못했습니다). 테더의 초과 준비금은 6월 말 41억 달러로 직전 82억 달러에서 절반으로 줄었고, 총자산 1,875억 달러 대비 완충 폭은 2%대입니다. 그래도 두 회사의 보유액은 전체 단기채 시장 7조 1천억 달러의 약 2.5% 수준입니다.
|
82억$ → 41억$
테더 초과 준비금(직전 → 6월 말)
|
약 2.5%
두 회사 보유액 / 전체 단기채 시장
|
08
스테이블코인 공급이 늘면 비트코인이 오르나요?
직접 계산한 데이터에서는 그렇게 보이지 않습니다. 스테이블코인이 30일 먼저 움직인 경우의 상관은 0.07로 거의 없었습니다.
2022년 1월~2026년 10월 일별 자료로 30일 변화율의 상관을 계산했습니다. 같은 기간 동시 상관은 0.40입니다.
| 비교 | 상관계수 |
|---|---|
| 동시(같은 기간) | 0.40 |
| 스테이블코인이 30일 먼저 | 0.07 |
| 스테이블코인이 60일 먼저 | -0.15 |
| 비트코인이 30일 먼저 | 0.32 |
스테이블코인이 늘어서 비트코인이 오른다기보다 비트코인이 오를 때 사람들이 코인 시장에 달러를 넣는 모습에 가깝습니다. 직접 계산한 상관이며 인과를 입증하지는 않습니다. 스테이블코인 시가총액의 최고점은 2026년 5월의 3,208억 달러로, 지금은 그보다 약 3% 낮아 ‘총공급 신고가’라는 표현은 맞지 않습니다.
09
앞으로의 전망은?
세 가지 해석을 제시합니다. 확정된 예측이 아니라 확인해 볼 가설입니다.
| 가설 | 내용 |
|---|---|
| 대기자금 효과 | 가능성은 있지만 선행한다는 데이터는 약함 |
| 제도권 편입과 공생 | 2027년 시행을 지나며 규제 편입과 국채 수요의 맞물림이 굳어질 수 있음 |
| 역할 분화 | 결제는 스테이블코인, 가치 저장은 비트코인으로 나뉠 수 있음 |
확인할 신호는 네 가지입니다. 시행 규칙의 최종 내용, 테더의 초과 준비금, 단기채 비중, 그리고 스테이블코인 공급의 방향입니다.
10
자주 묻는 질문
Q. 테더와 서클 합산 1,775억 달러는 정확한 값인가요?
A. 근사치입니다. 테더는 직접 보유 단기채, 서클은 준비금 펀드(국채와 환매조건부채권 구성)라 성격이 달라, 규모의 감각을 위해 더한 값입니다.
Q. 스테이블코인이 국채 금리를 좌우하나요?
A. BIS 최신 판본 기준 효과는 작습니다. 35억 달러 유입 시 즉시 0.71bp, 열흘 내 최대 4bp이며 단기채가 귀한 시기에만 더 커졌습니다.
Q. 이 글은 투자 권유인가요?
A. 아닙니다. 수치와 한계를 구분해 정리한 글이며 모든 판단과 책임은 본인에게 있습니다.
▶ 영상으로 보기: https://youtu.be/sPr1bBESmXA
수치 출처와 한계 · 테더: 2026년 2분기 BDO 증명(6/30 기준) 직접 보유 미국 단기국채 1,149.6억 달러, 초과 준비금 41.1억 달러. 서클: Circle Reserve Fund 625억 달러(10/5 기준, USDC 유통 약 730억 달러의 약 84%). 국가별 보유: 미 재무부 TIC 2026년 7월(전 만기 국채), 외국 정부·중앙은행 단기채 3,544억 달러. 시장성 국채: 재무부 MSPD 2026-09-30(단기채 7.118조/31.835조 달러). 시가총액: DefiLlama. BIS Working Paper 1270(판본별 추정치 상이, 최신 초록 인용). 지니어스 법: 서명 2025-07-18, 시행 2027-01-18. 상관계수는 DefiLlama 일별 자료로 직접 계산했으며 인과를 뜻하지 않습니다. ‘공생’, ‘디지털 달러 패권’, 세 가지 전망은 해석입니다. 투자 권유가 아닙니다.
경제 영상 한 편을 끝까지 혼자 만드는 법: 음성·쇼츠·블로그까지 따라 하는 실습 가이드북
DAK 제작노트 · 실습 가이드북
경제 영상 한 편을 끝까지
혼자 만들어 보는 방법
숫자 정리 → 한국어 음성 → 가로 영상 · 세로 쇼츠 → 블로그 글까지, 한 번에 이어지는 제작 과정을 따라 하며 배웁니다.
경제 영상을 만들어 보고 싶다고 생각해도 막상 시작하면 막히는 곳이 많습니다. 대본은 어디서 쓰는지, 음성은 어떻게 넣는지, 영상 편집 프로그램 없이 숫자 그래프를 어떻게 움직이게 하는지, 영상을 만들고 나면 블로그 글은 또 처음부터 써야 하는지. 이 글은 그 막히는 지점을 하나의 흐름으로 이어서 정리한 실습 가이드북 『Claude Code로 혼자 만드는 경제영상 공장』을 소개하는 글입니다.
한눈에 보는 요약
- 무엇인가: 80쪽 실습 가이드 PDF + 바로 실행되는 소스 패키지(ZIP)
- 만들어지는 것: 가로 영상(1920×1080), 세로 쇼츠(1080×1920), 블로그용 HTML
- 누구에게: 경제·숫자 콘텐츠를 영상으로 만들고 싶은 1인 제작자
- 가격: 29,000원 (Claude 구독 및 Typecast 이용료는 별도)
- 링크: latpeed.com/products/mMPfJ
1. 프롬프트만 모으다 끝나는 이유
AI 영상 제작 자료는 대부분 "이 프롬프트를 넣으세요"에서 끝납니다. 하지만 실제 영상 한 편에는 프롬프트 말고도 해야 할 일이 이어집니다. 대본 검수, 음성 합성, 장면 타이밍, 자막, 렌더링, 결과 확인, 그리고 게시용 글 작성까지입니다. 중간 한 칸이 끊기면 결국 영상은 나오지 않습니다.
이 가이드북은 그 반대로 접근합니다. 작은 샘플 한 편을 처음부터 끝까지 내 컴퓨터에서 직접 출력하게 하고, 그 과정에서 각 단계가 무슨 일을 하는지 설명합니다. 한 번 끝까지 만들어 보면 다음 영상은 숫자와 대본만 바꾸면 됩니다.
2. 따라 하면 이렇게 만들어집니다
가이드북에 들어 있는 샘플은 학습용 가상 경제 수치 3장면, 약 44.6초 분량입니다. 퍼센트와 퍼센트포인트의 차이를 설명하는 장면처럼, 숫자를 읽는 법을 한 장면씩 보여 줍니다.
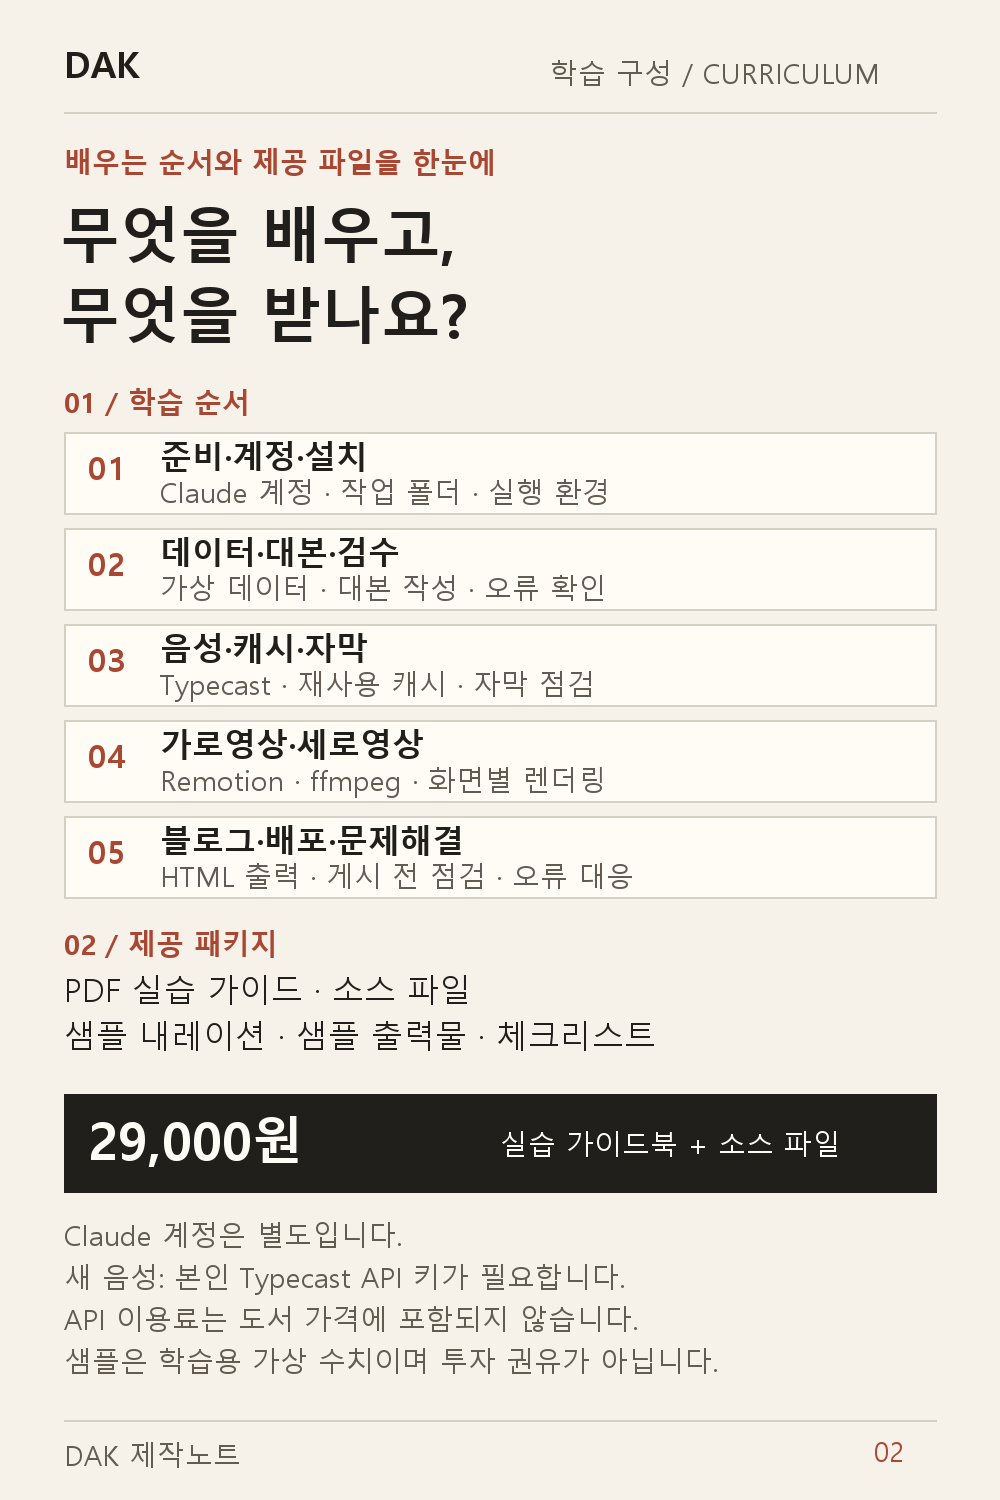
제작 순서: 데이터·대본 → 음성 → 영상 → 쇼츠 → 블로그
| 단계 | 하는 일 |
|---|---|
| 1. 준비 | 필요한 프로그램 설치 확인(doctor), 입력 데이터 검증(validate) |
| 2. 음성 | Typecast 한국어 음성 합성, 합성 결과 캐시 재사용으로 불필요한 재결제 방지 |
| 3. 타임라인 | 음성 길이에 맞춰 장면 길이와 자막 타이밍 계산 |
| 4. 렌더링 | Remotion·ffmpeg로 가로 영상과 세로 쇼츠 출력, 정지 프레임 확인 |
| 5. 블로그 | 같은 데이터에서 게시용 블로그 HTML 생성 후 검수·발행 |
3. 구성: 무엇이 들어 있나요
- 실습 가이드 PDF 80쪽 — 설치부터 최종 출력까지 단계별 명령과 확인 방법, 막혔을 때 점검 순서
- 소스 패키지 ZIP — 바로 실행되는 파이프라인 코드(Node · Python · ffmpeg 기반)와 샘플 데이터
- 자동 검사 33개 — 코드 동작을 확인하는 단위 테스트가 통과한 상태로 제공
- 샘플 출력물 — 음성·영상·블로그 HTML 예시 파일로 결과 모양 미리 확인
- START-HERE 안내 — 압축을 풀고 첫 명령을 입력하기까지의 순서
출시 전에 새 폴더에 ZIP을 풀어 설치 → 검사 → 타임라인 → 정지 프레임 → 블로그 출력까지 따라 해 본 확인을 마쳤습니다. 다만 전체 영상 렌더는 원본 패키지에서 확인했고, 새로 푼 폴더에서는 반복하지 않았다는 점도 솔직히 밝혀 둡니다.
4. 자주 묻는 질문
Q. 코딩을 전혀 몰라도 되나요?
명령어를 복사해 입력할 수 있으면 시작할 수 있도록 순서를 적었습니다. 다만 터미널을 한 번도 열어 본 적이 없다면 처음 한두 단계는 시간이 걸릴 수 있습니다.
Q. Claude Code가 꼭 필요한가요?
가이드북은 Claude Code로 작업을 시키는 흐름을 전제로 하지만, 제공되는 소스 패키지는 명령어로 직접 실행할 수 있습니다. Claude 구독료는 별도입니다.
Q. 추가 비용이 드나요?
상품 가격은 29,000원입니다. 새 음성을 합성하려면 Typecast 이용료가, Claude Code 사용에는 Claude 요금이 별도로 듭니다. 샘플에는 합성된 음성 캐시가 포함되어 있어 API 키 없이도 샘플 흐름을 확인할 수 있습니다.
Q. 이걸로 수익이 나나요?
수익이나 조회수를 보장하지 않습니다. 이 상품은 영상 한 편을 직접 만들어 보는 제작 과정을 알려 드리는 실습서입니다. 샘플 속 수치는 모두 학습용 가상 예제입니다.
Q. 어떤 컴퓨터에서 쓰나요?
Windows 기준으로 검증했고, Node와 Python, ffmpeg가 필요합니다. 설치 확인 명령(doctor)이 빠진 항목을 알려 줍니다.
5. 이런 분께 맞습니다
- 금리·물가·환율 같은 숫자를 쉽게 풀어 주는 영상을 만들고 싶은 분
- 영상을 만든 뒤 블로그 글까지 한 번에 정리하고 싶은 분
- 프롬프트 모음보다, 직접 따라 해서 결과물이 나오는 자료가 필요한 분
반대로, 클릭 한 번으로 완성되는 자동 수익 도구를 찾으신다면 맞지 않습니다.
실습 가이드북 + 소스 파일 · 29,000원
영상 한 편, 오늘 직접 만들어 보세요
가이드북 자세히 보기 →https://www.latpeed.com/products/mMPfJ
※ 제가 제작한 상품 소개입니다. 영상 속 수치는 학습용 가상 예제이며 투자 권유가 아닙니다. 수익을 보장하지 않습니다.
버핏지표 238%, 국채금리 5.27%: 미국·한국 증시와 환율, 금 1~3개월 전망
MARKET CONDITION · 2026.10.08
미국 시가총액은 GDP의 238%,
10년 국채금리는 5.27%
역대 가장 비싼 주식시장과 2002년 이후 가장 높은 금리가 동시에 존재합니다. 미국·한국 증시, 원/달러 환율, 금은 앞으로 1~3개월 어떻게 움직일까요?
|
238%
버핏지표 (윌셔 5000 ÷ 명목 GDP)
|
5.27%
미국 10년 국채금리
|
-29%
코스피 (6월 고점 대비)
|
영상으로 보려면 본편 영상 (11분) 보러 가기. 아래는 영상의 핵심을 질문과 답으로 정리한 글입니다.
01
버핏지표 238%는 어느 수준인가요?
Q. 버핏지표 238%는 어느 수준인가요?
A. 윌셔 5000 지수를 미국 명목 GDP로 나눈 값이 2026년 10월 7일 기준 238%입니다. 2000년 1분기 143%, 2007년 3분기 105%, 2021년 4분기 195%였으니 닷컴 정점보다 약 95%p 높고 코로나 이후 정점보다도 43%p 높습니다.
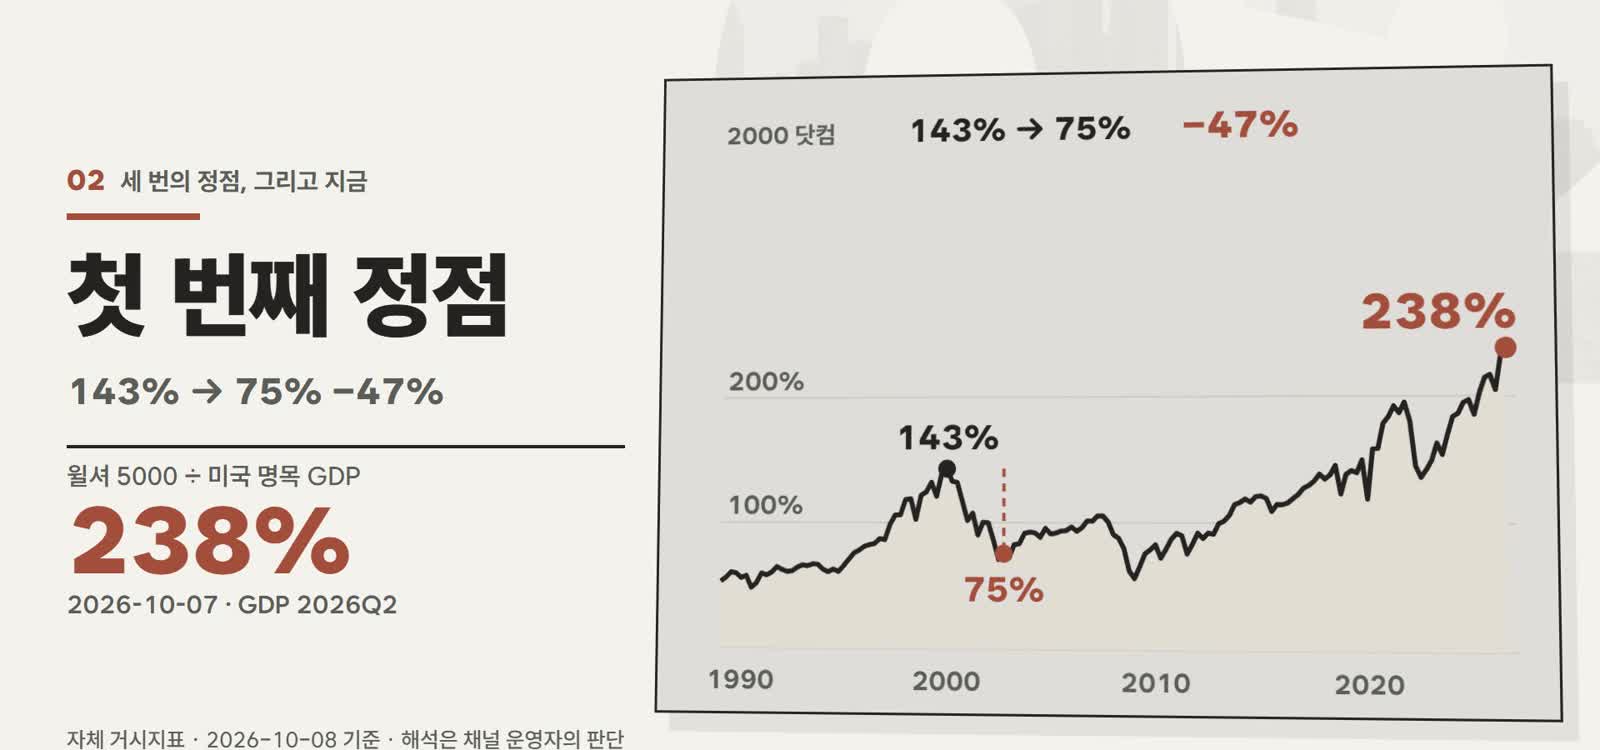
버핏지표 238%: 윌셔 5000 지수 ÷ 미국 명목 GDP, 닷컴 버블 143%와 비교한 차트
정점 이후 비율은 2000년 143%에서 75%로(-47%), 2007년 105%에서 56%로(-47%), 2021년 195%에서 142%로(-27%) 내려왔습니다. 이는 비율의 하락이며 지수 낙폭과는 다릅니다. 연준 자금순환 통계로 계산한 비교 지표는 255%로 더 높습니다.
02
미국은 40조 달러 빚을 어떻게 감당하나요?
Q. 성장과 금리 중 누가 앞서나요?
A. 명목 GDP 성장률은 전년 대비 6.31%, 재무부 평균 이자율은 약 3.5%입니다. 부채비율은 빚을 갚지 않아도 분모인 명목 GDP가 이자율보다 빠르게 커지면 낮출 수 있고, 지금은 성장이 금리를 이기고 있습니다.
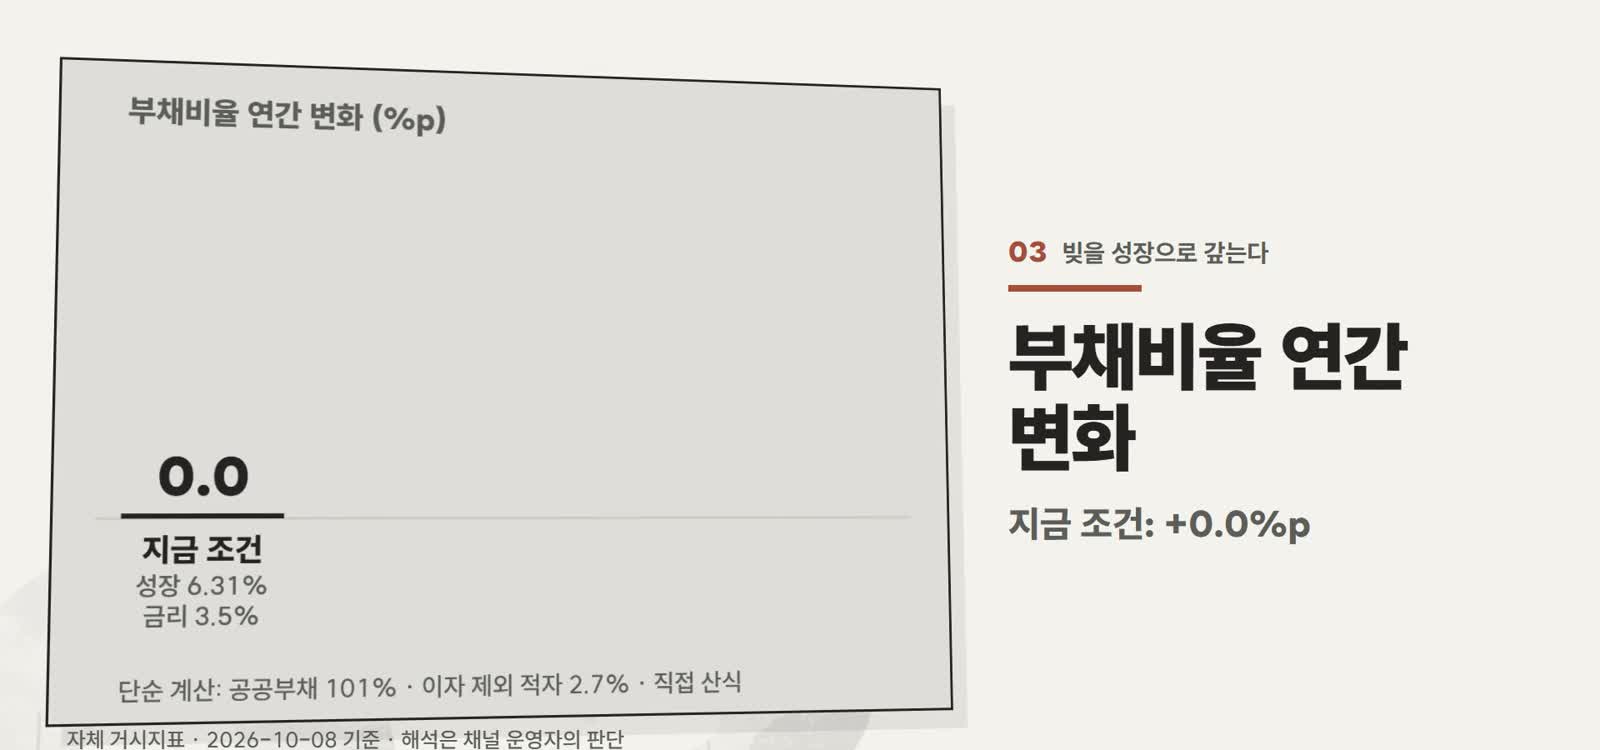
미국 부채비율 연간 변화: 명목 성장률 6.31%와 평균 이자율 3.5% 조건
제 단순 계산(공공부채 GDP 101%, 이자 제외 적자 2.7% 가정)에서는 지금 조건에서 부채비율이 사실상 제자리입니다. 성장률이 4.5%로 내려가면 매년 1.7%p 오르고, 평균금리가 5.27%로 오르면 역시 1.7%p, 둘이 겹치면 3.4%p 오릅니다. 그래서 정부에게 명목 성장 6%대는 선택이 아니라 필수 조건입니다.
03
금은 5.27% 금리를 이길 수 있나요?
Q. 금은 왜 시험대에 올랐나요?
A. 금은 이자도 배당도 없습니다. 10년물이 5.27%이고 실질금리가 2.91%라면 금을 들고 있는 대가가 커집니다. 금의 3개월 수익률은 0.72%, 12개월 상승률은 3.51%로 5%대 국채 금리에 못 미칩니다.
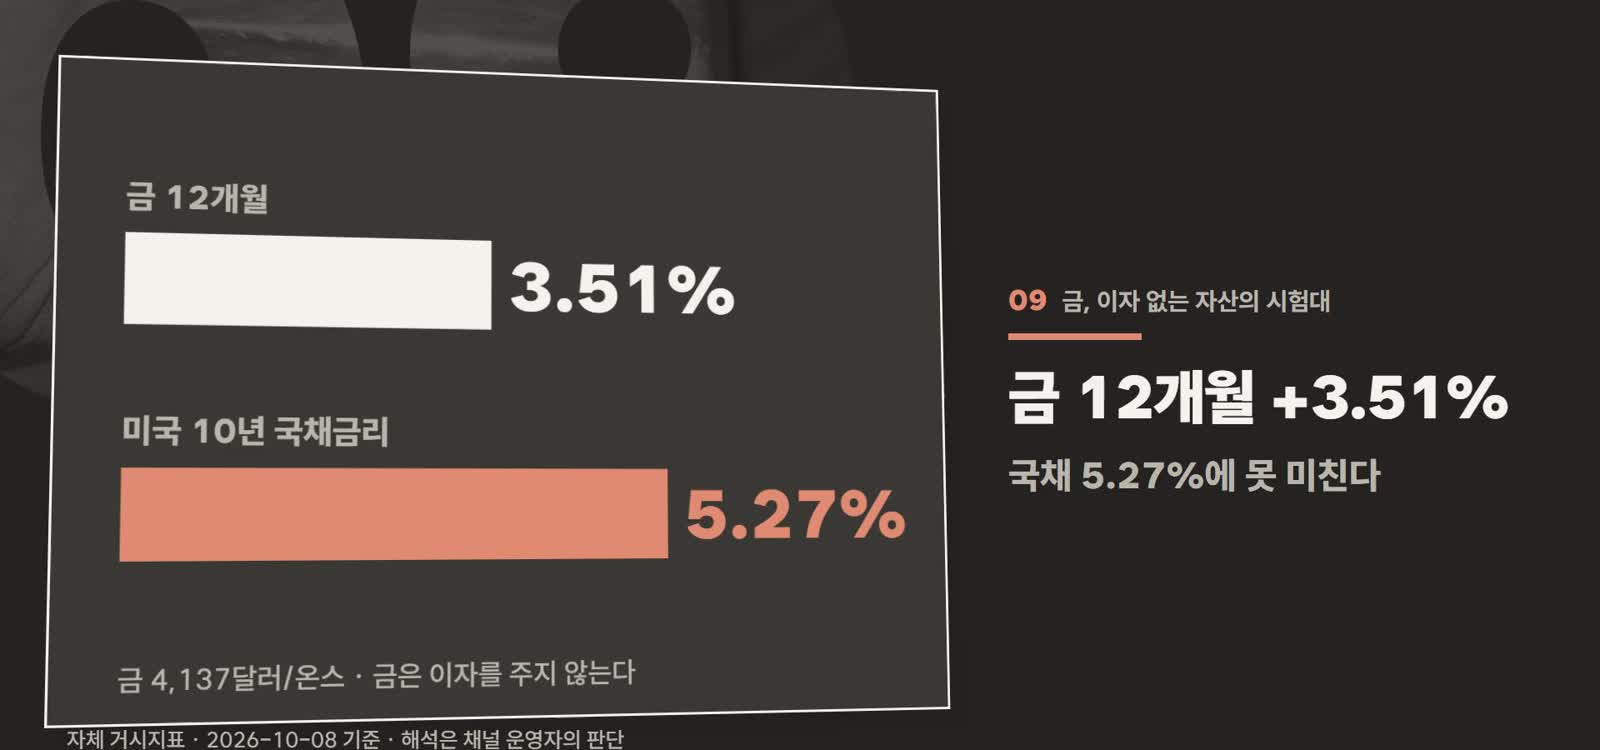
금 12개월 상승률 3.51%와 미국 10년 국채금리 5.27% 비교
다만 달러 체제가 스테이블코인으로 옮겨가는 대전환기에는 어느 나라에도 속하지 않는 자산을 다시 보는 수요가 생길 수 있다는 것이 제 해석입니다. 금은 금리가 누르고 체제 변화가 받치는 줄다리기입니다.
04
한국 시장과 원/달러 환율은요?
Q. 코스피는 얼마나 조정받았나요?
A. 6월 장중 고점 9,385에서 10월 8일 6,626으로 약 29% 낮아졌습니다. 삼성전자와 SK하이닉스가 7월 말 기준 코스피 시가총액의 51%를 차지하고, 한국 시총 대 GDP는 2025년 147%로 1년 만에 64%p 올랐습니다.
Q. 원/달러 환율은 어떻게 움직였나요?
A. 7월 1,441원에서 10월 1,343원으로 6.78% 내렸습니다(원화 강세). 반도체는 AI 투자 사이클이 정하므로 미국 AI 붐이 흔들리면 가장 먼저 반응하는 시장이 한국입니다.
05
달러 체제와 중간선거, 그리고 제 해석
1971년 금본위제 포기, 1970년대 석유 달러 결제, 2025년 지니어스 법으로 이어진 흐름을 저는 달러를 받치는 축이 금에서 석유로, 석유에서 코드로 옮겨가는 세 번의 대전환으로 읽습니다. 2026년 10월 1일 기준 스테이블코인 시가총액은 약 3,009억 달러로, 목표인 2조 달러의 육분의 일입니다. 미국은 빚을 성장으로 갚아야 하고, 그 엔진으로 AI 붐을 키우고 있으며, 11월 3일 중간선거까지 자산시장을 지켜야 한다는 것이 제가 말하는 ‘설계된 국면’입니다.
238%와 5.27%는 우연의 일치일까요, 설계의 결과일까요? 영상에서 11개 챕터로 지표와 계산을 하나씩 확인하고 1~3개월 조건부 전망까지 이어갑니다.
▶ 본편 영상 보기: https://youtu.be/8MBIZbysS0E
데이터 기준: 윌셔 5000 지수, FRED 미국 명목 GDP, 미국 재무부, 한국거래소 등 공개 자료와 자체 거시지표 보고서(2026.10.08). 버핏지표는 지수 포인트를 시가총액으로 근사한 값입니다. ‘설계된 국면’, ‘AI 붐은 정책 변수’, ‘달러의 세 번째 대전환’은 채널 운영자의 해석이며 사실 보도가 아닙니다. 투자 권유가 아니며 판단과 책임은 본인에게 있습니다.
'투자관련' 카테고리의 다른 글
| 삼성전자 3분기 영업이익 107조 역대 최대인데 코스피는 왜 2.62% 급락했나 (0) | 2026.10.09 |
|---|---|
| 베센트의 AI 거품 전략: 부채 40조 달러를 성장으로 지울 수 있을까 (0) | 2026.10.01 |
| 손절을 못하는 진짜 이유: 손실회피·매몰비용·물타기에서 벗어나는 법 (0) | 2026.09.22 |
| 코스피 6900선 돌파 가시화: 외국인 순매수 전환과 AI 증시 전망 (0) | 2026.09.19 |
| 미국 국채 금리 쇼크가 한국 집값·주담대·전세보증금에 미치는 영향 (0) | 2026.09.10 |
삼성전자 3분기 영업이익 107조 역대 최대인데 코스피는 왜 2.62% 급락했나
2026년 10월 8일, 삼성전자는 3분기 잠정 영업이익 107조 4천억 원(매출 195조 원)으로 역대 최대 실적을 발표했습니다. 그런데 같은 날 코스피는 177.97포인트, 2.62% 내린 6,625.93에 마감했습니다. 최고 실적과 최악의 하루가 겹친 이유를 숫자로 정리합니다.

삼성전자 3분기 영업이익 107.4조 원과 코스피 -2.62%를 대비한 요약 이미지
▶ 영상으로 보기: https://youtu.be/ULFwKrlnYRQ
한눈에 보는 결론
- 삼성전자 3분기 잠정 영업이익 107.4조 원, 매출 195조 원. 전 분기 대비 영업이익 +20.01%.
- 코스피 -2.62%(6,625.93), 코스닥 -0.69%(892.27), 삼성전자 -2.42%(26만 2천 원).
- 하락 이유 1: 미국 10년물 국채금리 7일 5.35% 돌파, 2002년 이후 최고 수준.
- 하락 이유 2: 7일 오후 WTI 선물 배럴당 90달러 이상, 브렌트유 101달러 이상.
- 하락 이유 3: 8일 외국인 2조 158억 원, 기관 1조 3,014억 원 순매도. 개인은 2조 5,543억 원 순매수.
삼성전자 3분기 실적은 얼마나 좋았나
삼성전자의 올해 3분기 잠정 매출은 195조 원, 영업이익은 107조 4천억 원입니다. 전 분기보다 영업이익은 20.01%, 매출은 13.7% 늘었습니다. 1년 전과 비교하면 영업이익이 782.5% 늘었고, 영업이익률은 약 55%입니다. 다만 발표된 수치는 잠정치이며 확정 결산과 달라질 수 있습니다.
코스피는 정반대로 움직였다
8일 코스피는 177.97포인트, 2.62% 내린 6,625.93에 마감했습니다. 삼성전자는 2.42% 내린 26만 2천 원, SK하이닉스는 2.44% 내린 168만 1천 원에 마감했고 코스닥도 0.69% 내렸습니다. 개별 기업의 호실적보다 시장 전체를 누르는 외부 요인이 더 크게 작용한 하루였습니다.
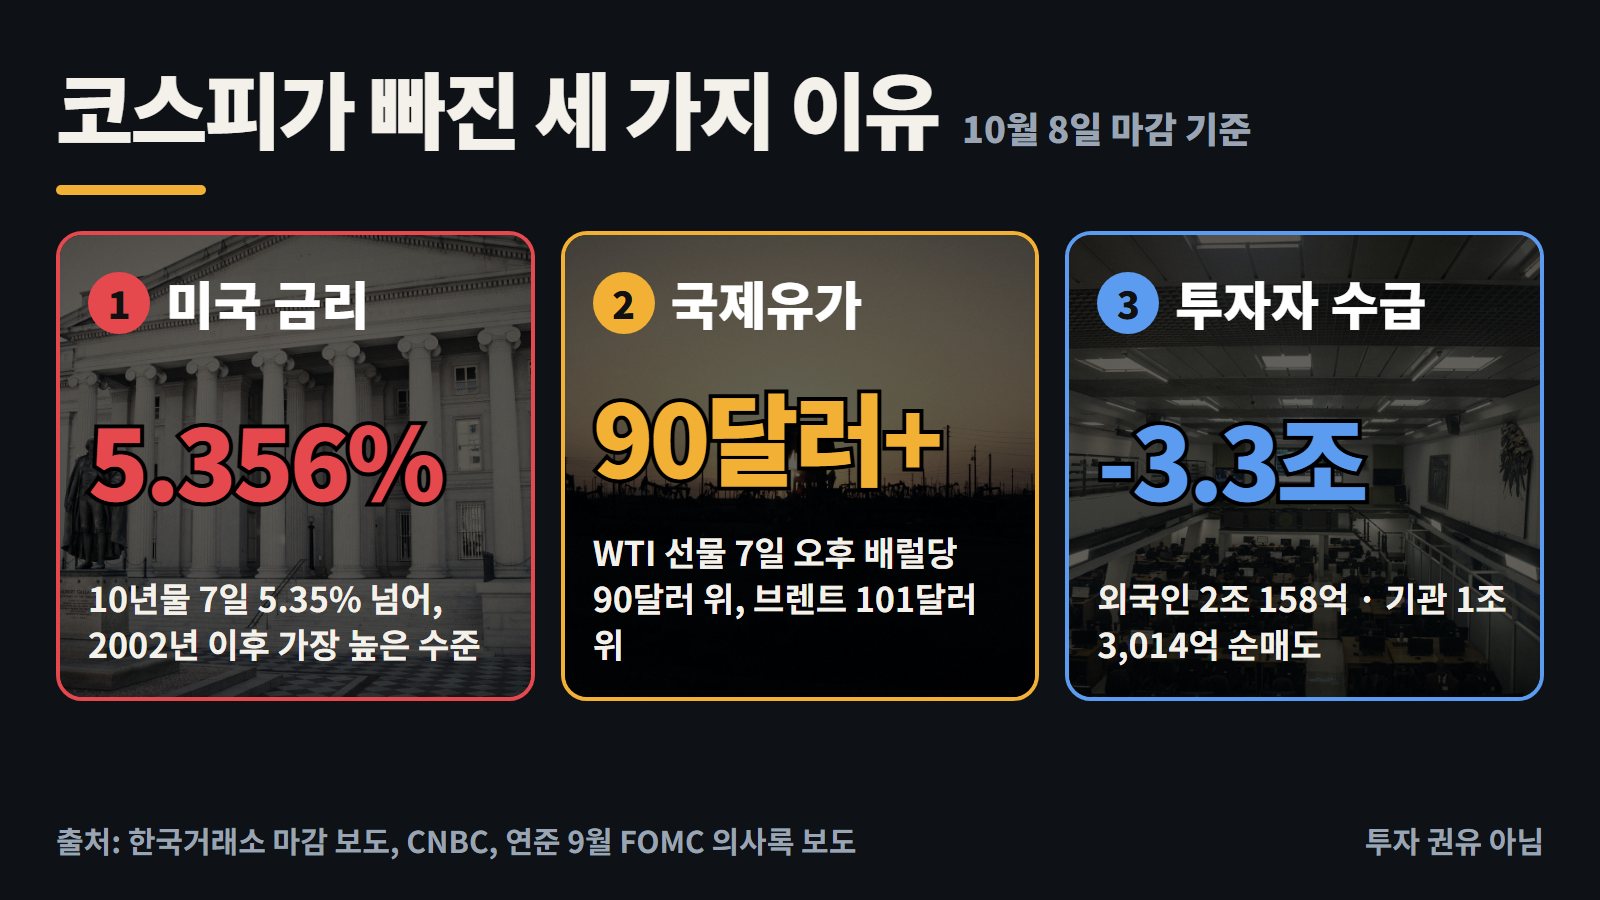
코스피 하락 세 가지 이유: 미국 10년물 금리 5.356%, WTI 90달러 이상, 외국인·기관 순매도 3.3조 원
이유 1. 미국 금리: 10년물 5.35% 돌파
7일 미국 10년물 국채금리가 5.35%를 넘어 2002년 이후 가장 높은 수준을 기록했습니다. 8일에는 10년물이 5.27%로 거의 제자리였고 30년물은 5.64%, 2년물은 4.80%였습니다. 금리가 높을수록 위험자산인 주식의 상대 매력이 낮아져 외국인 자금이 빠지기 쉽습니다.
이유 2. 국제유가: WTI 90달러 위
7일 오후 WTI 선물은 배럴당 90달러를, 브렌트유는 101달러를 웃돌았습니다. 유가가 오르면 물가 부담이 커지고 금리 인하 기대가 약해져 증시에 부담이 됩니다. 유가는 변동이 커서 한 날의 수치만으로 추세를 단정하기는 어렵습니다.
이유 3. 수급: 외국인·기관이 팔았다
8일 외국인이 2조 158억 원, 기관이 1조 3,014억 원어치를 순매도했습니다. 개인이 2조 5,543억 원을 사들였지만 지수를 지키기에는 역부족이었습니다.
환율은 오히려 내렸다
증시가 급락한 날 원·달러 환율은 1.9원 내린 1,338.5원에 마감했습니다. 5거래일 연속 하락입니다.
10월 8일 숫자 요약표
항목수치변동
| 삼성전자 영업이익(잠정) | 107.4조 원 | 전 분기 +20.01% |
| 삼성전자 매출(잠정) | 195조 원 | 전 분기 +13.7% |
| 코스피 | 6,625.93 | -2.62% |
| 코스닥 | 892.27 | -0.69% |
| 삼성전자 주가 | 262,000원 | -2.42% |
| 미국 10년물 국채금리(8일) | 5.273% | 7일 5.35% 돌파 |
| 원·달러 환율 | 1,338.5원 | -1.9원 |

2026년 10월 8일 삼성전자·코스피·코스닥·금리·환율 수치 요약표와 다음 체크포인트 일정
다음 체크포인트
- 10월 14~15일: 미국 9월 CPI·PPI 물가 지표
- 10월 22일: 한국은행 금융통화위원회
- 10월 28일: FOMC. 시장은 동결을 예상
- 12월 9일: FOMC. 시장은 인상을 예상
자주 묻는 질문
Q. 삼성전자가 역대 최대 실적을 냈는데 코스피는 왜 떨어졌나요?
A. 실적 발표와 같은 날 시장 전체를 누르는 요인이 겹쳤기 때문입니다. 7일 미국 10년물 국채금리가 5.35%를 넘어 2002년 이후 가장 높은 수준이었고, WTI 선물이 90달러를 웃돌았으며, 8일 외국인(2조 158억 원)과 기관(1조 3,014억 원)이 순매도했습니다.
Q. 삼성전자 3분기 영업이익은 얼마인가요?
A. 잠정 기준 매출 195조 원, 영업이익 107조 4천억 원입니다. 전 분기보다 영업이익은 20.01%, 매출은 13.7% 늘었습니다. 잠정치라 확정 결산과 다를 수 있습니다.
Q. 8일 코스피와 코스닥은 얼마에 마감했나요?
A. 코스피는 177.97포인트(2.62%) 내린 6,625.93, 코스닥은 0.69% 내린 892.27에 마감했습니다.
Q. 원·달러 환율은 어떻게 움직였나요?
A. 증시와 반대로 1.9원 내린 1,338.5원에 마감했고 5거래일 연속 하락했습니다.
Q. 앞으로 확인할 일정은 무엇인가요?
A. 10월 14~15일 미국 CPI·PPI, 10월 22일 한국은행 금융통화위원회, 10월 28일 FOMC입니다. 시장은 10월 28일 동결, 12월 9일 인상을 예상합니다.
※ 이 글은 공개된 보도 자료를 바탕으로 한 정보 정리이며 투자 권유가 아닙니다. 기준일은 2026년 10월 8일이고, 삼성전자 실적은 잠정치로 확정 결산과 다를 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.
이미지: 직접 제작한 인포그래픽. 배경 사진은 Wikimedia Commons 공개 라이선스(CC0·퍼블릭 도메인·CC BY·CC BY-SA) 작품을 보정·편집했으며 작가·라이선스는 영상 설명란에 표기했습니다.
'투자관련' 카테고리의 다른 글
| 버핏지표 238%, 국채금리 5.27%: 미국·한국 증시와 환율, 금 1~3개월 전망 (0) | 2026.10.09 |
|---|---|
| 베센트의 AI 거품 전략: 부채 40조 달러를 성장으로 지울 수 있을까 (0) | 2026.10.01 |
| 손절을 못하는 진짜 이유: 손실회피·매몰비용·물타기에서 벗어나는 법 (0) | 2026.09.22 |
| 코스피 6900선 돌파 가시화: 외국인 순매수 전환과 AI 증시 전망 (0) | 2026.09.19 |
| 미국 국채 금리 쇼크가 한국 집값·주담대·전세보증금에 미치는 영향 (0) | 2026.09.10 |
수출 역대 최대인데 내 월급은 왜 제자리일까? 실질임금 4개월 연속 감소, 숫자로 풀어봤다
9월 수출은 1,209억 달러로 월간 사상 처음 1,200억 달러를 넘었고, OECD는 올해 한국 성장률 전망을 3.7%로 올렸습니다. 그런데 7월 실질임금은 0.3% 줄어 4개월 연속 감소했습니다. 나라가 버는 돈과 내 월급이 다르게 움직이는 이유를 발표된 숫자로만 정리했습니다.
▶ 영상으로 보기: https://youtu.be/zqrw7JXwFBA
1. 나라는 얼마나 벌고 있나
9월 수출은 1,209억 달러로 월간 기준 사상 처음 1,200억 달러를 넘었고, 반도체 수출도 처음으로 월 600억 달러를 돌파했습니다.
OECD는 9월 23일 올해 한국 성장률 전망을 6월 2.6%에서 3.7%로 올렸습니다. 석 달 만에 1.1%포인트, G20 국가 중 가장 큰 상향 폭입니다. 한국은행 3.3%, 무디스 3.5%, KDI와 ADB 3.2%로 다른 기관도 모두 올렸지만 OECD가 가장 높게 봅니다.
2. 내가 번 돈: 명목임금과 실질임금
고용노동부 발표로 7월 근로자 1인당 명목임금은 431만 6천 원, 1년 전보다 2.5% 올랐습니다. 같은 달 소비자물가는 2.8% 올랐습니다. 월급 상승률이 물가 상승률보다 낮으면 실질임금이 줄어듭니다. 7월 실질임금은 360만 4천 원으로 0.3% 감소했습니다.
월실질임금 증감률
| 4월 | -1.0% |
| 5월 | -1.4% |
| 6월 | -0.1% |
| 7월 | -0.3% |
한 달만의 일이 아닙니다. 넉 달 연속 감소로, 2023년 이후 가장 긴 하락입니다.
일하는 곳에 따라서도 갈립니다. 300인 이상 사업체의 임금총액은 649만 원으로 3.3% 올랐는데, 300인 미만은 384만 6천 원으로 1.7% 오르는 데 그쳤습니다. 300인 미만 사업체의 임금 상승률은 4월 1.8%, 5월 1.6%, 6월 2.3%, 7월 1.7%로 넉 달 내내 물가 상승률보다 낮았습니다. 전체 종사자 2,069만 명 가운데 약 82%가 300인 미만 사업체에서 일합니다.
고용 형태도 갈렸습니다. 상용근로자 임금총액은 3.4% 올랐지만 임시·일용근로자는 173만 6천 원으로 2.6% 줄었습니다. 8월 종사자 증가분의 약 60%가 임시·일용직이었습니다.
3. 왜 체감이 다른가
수출 호황은 반도체에 크게 기대고 있습니다. 반면 월급을 받는 일터는 대부분 중소 사업체이고, 그곳의 임금은 물가를 따라가지 못했습니다.
물가는 더 올랐습니다. 9월 소비자물가는 1년 전보다 2.9% 올랐고, 석유류는 14.8% 올라 물가를 0.56%포인트 끌어올렸습니다. 기름값은 월급을 쓰는 순간 바로 체감됩니다.
국가데이터처 2분기 가계동향에서는 실질 근로소득이 2.1% 줄어 두 분기 연속 감소했습니다. 전체 소득이 늘어난 건 유류 지원금 같은 이전소득이 20.4% 늘어난 덕분이었습니다.
4. 내 통장의 가치
한국은행은 8월 27일 기준금리를 3.00%로 올렸습니다. 7월에 이은 두 번 연속 인상입니다. 5대 은행 대표 정기예금의 1년 만기 최고금리는 연 3.2% 안팎인데, 이자소득세 15.4%를 빼면 실제로 받는 건 약 2.7%입니다. 9월 물가 2.9%보다 낮습니다.
월급이 물가를 못 따라가고 예금도 물가를 겨우 따라가는 시대에, 내 돈은 어디에서 일하고 있을까요?
5. 확인하고 넘어갈 것
- 예금 3.2%는 은행연합회 평균이 아니라 5대 은행 대표 상품의 우대금리를 포함한 최고금리이며, 비교 사이트 자료입니다. 세후 2.7%는 직접 계산한 값입니다. 우대 조건을 채우지 못하면 실제 금리는 더 낮습니다. 내 상품의 금리는 은행연합회 소비자포털에서 확인하세요.
- 임금은 고용노동부 7월 자료이고 물가는 9월 숫자를 함께 썼습니다. 같은 7월 기준으로는 임금 2.5%, 물가 2.8%입니다. 가계동향은 조사 기준이 달라 물가 수치가 3.0%로 조금 다릅니다. 물가 2.9%는 전국 평균이라 체감 물가와 다를 수 있습니다.
- 300인 미만 종사자 82%는 기사에 나온 종사자 수로 직접 계산한 값입니다. OECD 3.7%는 확정치가 아니라 전망입니다. 수출 호황이 월급에 언제 반영될지는 이 숫자만으로 단정할 수 없습니다.
6. 30초 주식 기초: 주식이란 무엇인가
회사는 사업 자금을 마련하려고 회사의 소유권을 잘게 쪼개서 팝니다. 그 한 조각이 주식입니다. 예금은 약속된 이자를 받는 대신 물가에 지면 구매력이 줄어듭니다. 주식은 수익도 손실도 보장되지 않습니다. 다만 기업이 벌어들이는 이익에 내 몫이 생긴다는 점이 다릅니다.
그래서 기업 이익의 일부를 소유하는 게 주식이다.
▶ 영상으로 보기: https://youtu.be/zqrw7JXwFBA
출처
고용노동부 사업체노동력조사(2026년 8월), 국가데이터처 소비자물가동향(2026년 9월)·가계동향(2분기), OECD Interim Economic Outlook(2026년 9월), 한국은행 금융통화위원회(2026년 8월), 은행연합회 소비자포털
이 글은 공개된 통계를 정리한 정보 제공 콘텐츠이며 투자 권유가 아닙니다. 모든 판단과 책임은 본인에게 있습니다.
사진 출처
서울 전경: Flickr - Laurie Nevay (CC BY-SA 2.0, Wikimedia Commons)
부산항 컨테이너 터미널: Niels Johannes (CC BY-SA 4.0, Wikimedia Commons)
강남대로: Christophe95 (CC BY-SA 4.0, Wikimedia Commons)
자동차 조립 라인: User: Anonyme (CC BY 2.5, Wikimedia Commons)
주유소: Dquai (CC BY-SA 4.0, Wikimedia Commons)
은행 본점: Seoul Institute (CC BY 4.0, Wikimedia Commons)
여의도 야경: Bryan Dorrough (CC BY 2.0, Wikimedia Commons)
#실질임금 #수출역대최대 #월급안오르는이유 #OECD한국성장률 #소비자물가 #기준금리 #정기예금금리 #명목임금 #300인미만임금 #반도체수출 #주식이란 #한국경제9월 수출은 1,209억 달러로 월간 사상 처음 1,200억 달러를 넘었고, OECD는 올해 한국 성장률 전망을 3.7%로 올렸습니다. 그런데 7월 실질임금은 0.3% 줄어 4개월 연속 감소했습니다. 나라가 버는 돈과 내 월급이 다르게 움직이는 이유를 발표된 숫자로만 정리했습니다.
▶ 영상으로 보기: https://youtu.be/zqrw7JXwFBA
베센트의 AI 거품 전략: 부채 40조 달러를 성장으로 지울 수 있을까
베센트의 AI 거품 전략
부채 40조 달러를 성장으로 지울 수 있을까
빚(분자)을 줄이는 대신 GDP(분모)를 키운다는 가설, 숫자로 따라가 봅니다.
▶ 영상으로 보기 (YouTube)
https://youtu.be/paHokVmp-MI
- 미국 연방 부채는 코로나 직전 약 23조 달러에서 40조 달러를 넘어섰고, 속도도 빨라지고 있습니다.
- 긴축과 채무 조정이 모두 어렵다면 남는 길은 AI 투자 붐으로 GDP(분모)를 키우고 인플레이션을 용인하는 것입니다.
- 핵심 변수는 11월 3일 중간선거이며, 시나리오가 틀릴 위험도 함께 점검해야 합니다.

스콧 베센트 미국 재무장관 · 출처: U.S. Department of the Treasury (퍼블릭 도메인)
① 부채 비율은 분수다
국가 부채 비율은 부채 ÷ GDP입니다. 줄이는 방법은 세 가지뿐입니다.
| 방법 | 내용 | 현실성 |
|---|---|---|
| 분자 축소 | 증세·지출 삭감(긴축) | 정치적으로 어려움 |
| 채무 조정 | 일부를 떼먹는 디폴트 | 기축통화국에는 사실상 닫힌 길 |
| 분모 확대 | 성장 + 인플레이션 | 가장 가능성 높은 길 |
② 분모를 키우는 엔진, 인공지능
빅테크는 데이터센터·반도체·전력 설비에 매년 수천억 달러를 투입합니다. 이 돈은 곧바로 GDP 통계의 설비 투자로 잡히고, 건설·전력·반도체 고용과 소비로 번져 성장률을 끌어올립니다.

데이터센터 서버 랙 · 출처: Joël van der Loo, Wikimedia Commons (CC BY-SA 4.0)
③ 베센트의 설계도와 인플레이션
핵심 논리 : 이미 정해진 금액으로 진 빚은 물가가 오를수록 실질 가치가 줄어듭니다. 인플레이션은 채권자에게서 채무자(정부)로 넘어가는 보이지 않는 세금입니다.
그래서 "고금리 = 곧바로 위기·디플레이션"이라는 통념이 이번에는 반대로 작동할 수 있다는 것이 영상의 문제의식입니다.
④ 변수는 11월 3일 중간선거
중간선거 결과에 따라 향후 2년의 감세·관세·지출 방향이 달라질 수 있습니다. 영상의 결론은 "적어도 11월까지는 인플레이션을 따라가라", 즉 내 자산의 구매력이 물가 상승만큼은 지켜지는지 점검하라는 것입니다.

뉴욕증권거래소 · 출처: Arild Vågen, Wikimedia Commons (CC BY-SA 4.0)
⑤ 시나리오가 틀릴 때와 세 가지 경로
- 연착륙 성장 : AI 투자와 생산성이 이어져 부채 비율이 서서히 하락
- 과열과 인플레이션 : 물가·금리가 정부 통제를 벗어나 변동성 확대
- AI 투자 둔화 / 채권 시장 반란 : 성장 없이 이자 부담만 커지는 최악의 경우
⑥ 한국 투자자가 볼 신호
환율(시나리오 확인의 가장 빠른 신호등), 반도체(AI 투자 직접 수혜), 미국 장기 금리를 우선 점검하세요. 영상 25:14의 일곱 가지 체크리스트(물가, 10·30년물 금리, 빅테크 설비투자 등)도 함께 확인해 보세요.
이 글과 영상은 공개된 자료와 가정에 기반한 시나리오 분석이며 투자 권유가 아닙니다. 모든 투자 판단과 책임은 본인에게 있습니다.
#베센트 #AI거품 #미국부채 #인플레이션 #중간선거
'투자관련' 카테고리의 다른 글
| 버핏지표 238%, 국채금리 5.27%: 미국·한국 증시와 환율, 금 1~3개월 전망 (0) | 2026.10.09 |
|---|---|
| 삼성전자 3분기 영업이익 107조 역대 최대인데 코스피는 왜 2.62% 급락했나 (0) | 2026.10.09 |
| 손절을 못하는 진짜 이유: 손실회피·매몰비용·물타기에서 벗어나는 법 (0) | 2026.09.22 |
| 코스피 6900선 돌파 가시화: 외국인 순매수 전환과 AI 증시 전망 (0) | 2026.09.19 |
| 미국 국채 금리 쇼크가 한국 집값·주담대·전세보증금에 미치는 영향 (0) | 2026.09.10 |
